Menguji Ketahanan APBN 2026
20 November, 2026
Tekanan harga minyak, pelemahan rupiah, dan kenaikan bunga utang ancam fiskal Indonesia. Skenario pesimistis NEXT memproyeksikan defisit 3,58% PDB.
Keterangan foto: Ilsutrasi pedang beradu dengan tameng.
Ringkasan
• Defisit APBN berisiko melampaui batas
Dalam skenario pesimistis, defisit 2026 diproyeksikan mencapai Rp921,7 triliun atau 3,58% PDB, melampaui batas legal 3%. Pemerintah membutuhkan penyesuaian sekitar Rp149,6 triliun untuk menekan defisit kembali ke 3%.
• Kenaikan harga minyak dan pelemahan rupiah menekan anggaran
Setiap kenaikan ICP US$1 per barel menambah pendapatan Rp3,5 triliun, tetapi belanja naik Rp10,3 triliun. Pelemahan rupiah Rp100 per dolar juga menambah belanja Rp6,1 triliun, lebih besar dari tambahan pendapatan Rp5,3 triliun.
• Penghematan perlu dilakukan secara terukur
NEXT Indonesia Center mendorong pemerintah mengevaluasi proyeksi defisit, menekan belanja berprioritas rendah, mengoptimalkan penerimaan pajak, serta menjaga layanan publik dan perlindungan sosial agar tekanan fiskal tidak semakin besar.
MOST POPULAR
- Prabowo Terapkan Ekspor Satu Pintu, NEXT Indonesia Center Ingatkan Mandat DSI
- Jebakan Pinjol di Tengah Lesunya Daya Beli Masyarakat
- Kinerja Perpajakan Jadi Angin Segar Kesehatan Fiskal
- Hanya 55 dari 546 Daerah yang Mampu Menutup Gaji Pegawai dari PAD
- Ada Impor Ribuan Ton Beras dari Singapura dan Malaysia di Tengah Klaim Swasembada Beras
NEXT Indonesia Center - Kesinambungan atau sustainabilitas fiskal Indonesia tengah diuji. Memasuki triwulan terakhir 2026, sejumlah asumsi yang mendasari perhitungan Anggaran Pendapatan dan Belanja Negara (APBN) sudah meleset. Ujian bagi APBN adalah seberapa jauh anggaran masih bisa membiayai belanja prioritas dan menyerap guncangan tanpa mendorong defisit melampaui batas yang ditetapkan.
Selisih paling mencolok terlihat pada harga minyak mentah Indonesia (Indonesian Crude Price, ICP). Rata-rata ICP hingga September mencapai US$91,9/barel, sekitar 31,29% di atas asumsi awal APBN sebesar US$70,0/barel. Rupiah juga lebih lemah dari perkiraan, sementara lifting minyak dan gas bumi, yakni volume produksi yang siap dijual, masih di bawah target.
Indikator lainnya, yakni inflasi pada September telah melampaui asumsi awal. Sementara pertumbuhan ekonomi semester I dan rata-rata imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun masih relatif dekat dengan angka yang digunakan untuk menyusun APBN.
Kombinasi harga minyak yang lebih tinggi dan rupiah yang lebih lemah memang dapat menambah penerimaan negara, terutama dari aktivitas ekspor. Namun, pada saat bersamaan, duet tersebut juga dapat memperbesar kebutuhan belanja, terutama untuk subsidi dan kompensasi energi.
Analisis sensitivitas APBN yang dikeluarkan oleh Kementerian Keuangan memperkirakan, kenaikan belanja akibat perubahan kedua indikator tersebut dapat melampaui tambahan penerimaan negara. Setiap kenaikan ICP sebesar US$1,0/barel, ada tambahan pendapatan anggaran sebesar Rp3,5 triliun dan meningkatkan belanja pemerintah pusat Rp10,3 triliun.
Sedangkan terkait dengan kurs, setiap ada pelemahan Rp100,0 per dolar AS dari asumsi yang telah dibuat, yakni Rp16.500 per dolar, diperkirakan menambah pendapatan Rp5,3 triliun, walaupun anggaran belanja juga ikut naik Rp6,1 triliun. Estimasi tersebut mengasumsikan variabel lain tetap.
Hingga akhir September, defisit APBN tercatat sebesar 1,24% dari Produk Domestik Bruto (PDB) dan keseimbangan primer masih surplus. Untuk setahun penuh, pemerintah menargetkan defisit mencapai 2,85% dari PDB, lebih tinggi dari target awal yang 2,68% dan semakin dekat dengan batas defisit 3,00% yang ditetapkan dalam Undang-Undang No. 17 Tahun 2003.1
1. Batas defisit 3% PDB tercantum dalam Penjelasan Pasal 12 ayat (3) UU No. 17 Tahun 2003. Ketentuan pelaksanaannya menerapkan batas tersebut pada jumlah kumulatif defisit APBN dan APBD. UU No. 17 Tahun 2003 tentang Keuangan Negara dan PP No. 23 Tahun 2003, Pasal 4 ayat (1).
Dengan selisih yang kian tipis, perubahan kondisi ekonomi pada sisa tahun bisa menentukan apakah defisit tetap berada dalam batas tersebut.
Dalam kajian ini, NEXT Indonesia Center menghitung kesinambungan fiskal (fiscal sustainability) Indonesia dalam dua skenario: optimistis dan pesimistis. Simulasi ini memperkirakan dampak perubahan asumsi makro terhadap pendapatan, belanja, dan keseimbangan primer, serta menguji seberapa dekat defisit akhir 2026 dengan batas yang ditetapkan pada masing-masing skenario.
Apa itu Sustainabilitas Fiskal?
Sustainabilitas fiskal adalah kemampuan pemerintah membiayai program dan layanan publik sembari memenuhi kewajiban utangnya dalam jangka panjang secara terus-menerus. Dalam kerangka Craig Burnside2, fiskal disebut berkelanjutan jika kebijakan pajak dan belanja negara yang berlaku saat ini bisa dipertahankan tanpa membuat utang sulit dibayar di kemudian hari.
2. Craig Burnside, “Theoretical Prerequisites for Fiscal Sustainabil-ity Analysis,” dalam Fiscal Sustainability in Theory and Practice: A Handbook (Bank Dunia, 2005), hlm. 11-12.
Salah satu ukurannya adalah keseimbangan primer, yaitu selisih antara pendapatan negara dan belanja sebelum pembayaran bunga utang. Burnside membandingkan angka ini dengan tingkat yang dibutuhkan untuk menjaga agar rasio utang terhadap Produk Domestik Bruto (PDB) stabil. Jika biaya bunga naik atau ekonomi tumbuh lebih lambat, pemerintah umumnya perlu memperbaiki keseimbangan primer agar beban utang tetap terkendali.3
3. Craig Burnside, “Some Tools for Fiscal Sustainability Analysis,” dalam Fiscal Sustainability in Theory and Practice: A Handbook (Bank Dunia, 2005), Bab 3, Bagian 1.
Ketika sustainabilitas fiskal terjaga dan ruang anggaran memadai, pemerintah dapat lebih leluasa membantu masyarakat saat terjadi guncangan. Misalnya, ketika harga pangan melonjak, pemerintah bisa memperluas bantuan bagi keluarga yang terdampak sambil tetap membiayai layanan rutin seperti sekolah dan puskesmas.
Kondisi fiskal juga ikut memengaruhi keputusan investasi asing di Indonesia. Survei yang digelar Bank Dunia terkait dengan daya saing investasi global –Indonesia termasuk yang disorot– turut menempatkan stabilitas ekonomi sebagai salah satu pertimbangan utama investor asing.4 Fiskal yang terjaga membantu menjaga stabilitas perekonomian, sehingga perusahaan lebih mudah merencanakan pembangunan pabrik atau perluasan usaha.
4. Bank Dunia, Global Investment Competitiveness Report 2019/2020 dan Global Investment Competitiveness Report 2017/2018.
Sebaliknya, jika terjadi tekanan pada fiskal, ada potensi arah kebijakan pajak dan belanja makin sulit diperkirakan, sehingga perusahaan bisa menunda proyek atau realisasi investasinya. Bagi masyarakat, penundaan itu bisa berarti hilangnya kesempatan kerja dan juga pesanan yang tertunda bagi pemasok lokal.
Jika fiskal terus bergerak ke arah yang tidak berkelanjutan, bunga utang bisa menyerap porsi pendapatan negara yang semakin besar. Akibatnya, semakin menipis dana yang tersedia bagi pemerintah untuk membiayai layanan publik dan membantu masyarakat saat ekonomi melemah. Dampaknya bisa terasa sehari-hari. Perbaikan jalan atau ruang kelas bisa tertunda. Bantuan sosial bisa lebih sulit diperluas saat harga pangan naik. Jika pemerintah mengurangi subsidi BBM dan harga naik, pengeluaran masyarakat bakal semakin besar.
Uraian tentang Sustainabilitas Fiskal
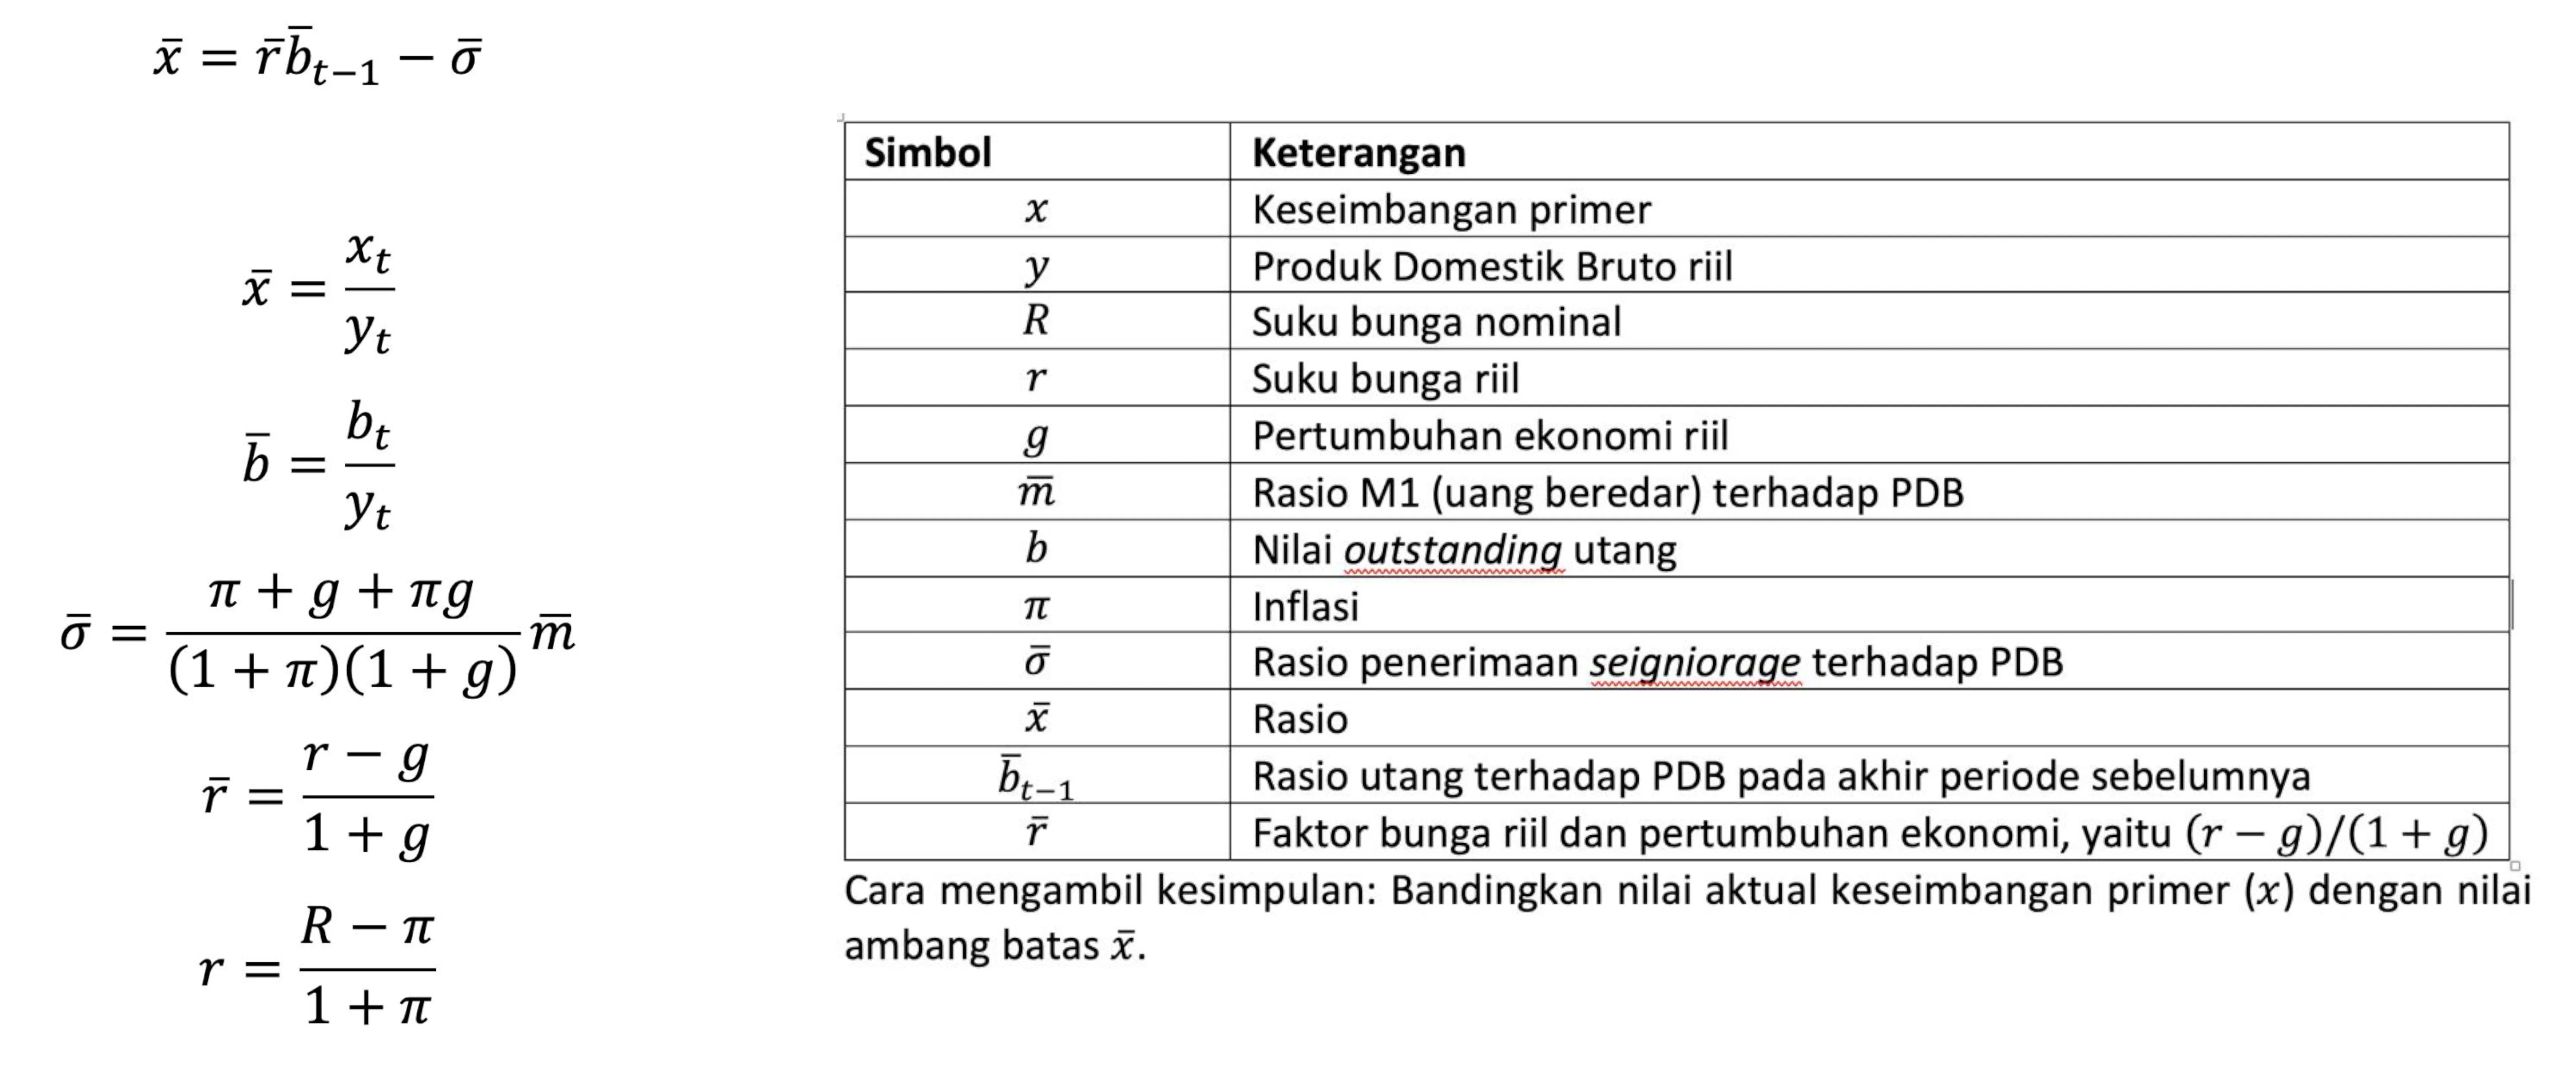
NEXT Indonesia Center menggunakan pendekatan yang dikeluarkan Craig Burnside untuk menghitung tingkat keseimbangan primer yang diperlukan agar rasio utang terhadap PDB tetap stabil. Dalam setiap skenario, keseimbangan primer yang diproyeksikan dibandingkan dengan ambang tersebut. Jika defisit primer lebih besar daripada yang dapat ditoleransi model, rasio utang terhadap PDB cenderung naik selama asumsi skenario itu berlaku. Burnside mengukur kesinambungan fiskal dengan rumus sebagai berikut:
Skenario Sustainabilitas Fiskal 2026
NEXT Indonesia Center menguji ketahanan fiskal Indonesia pada akhir 2026 melalui skenario optimistis dan pesimistis. Skenario optimistis mengacu pada asumsi pemerintah dalam Laporan Triwulan III-2026. Skenario pesimistis menguji kondisi ketika ekonomi melambat, rupiah melemah, imbal hasil surat utang naik, dan harga minyak tetap tinggi. Simulasi menghitung defisit APBN dan menilai apakah keseimbangan primer masih memadai untuk menjaga rasio utang terhadap PDB tetap stabil.
Dalam perhitungan kedua skenario ini, NEXT Indonesia Center menggunakan penerimaan hibah Rp1,5 triliun sesuai realisasi hingga September. Ambang stabilisasi dihitung dengan adaptasi rumus Burnside menggunakan M1 atau peredaran uang kartal dan giral, rasio utang akhir 2025 sebesar 40,54% terhadap PDB, dan imbal hasil SBN tenor 10 tahun sebagai proksi suku bunga nominal utang.
Pada skenario optimistis, defisit APBN mencapai 2,95% terhadap PDB, hanya 0,05 poin persentase dari ambang batas 3,00% PDB. Dalam skenario pesimistis, pendapatan negara bertambah Rp73,4 triliun dibandingkan skenario optimistis, sementara belanja naik Rp233,0 triliun. Selisih itu mendorong defisit menjadi Rp921,7 triliun atau 3,58% PDB.
Untuk menurunkan defisit menjadi 3,00% PDB, pemerintah perlu menambah saldo anggaran sekitar Rp149,6 triliun. Penambahan itu bisa dilakukan dengan cara meningkatkan pendapatan, mengurangi belanja, atau menggabungkan kedua langkah tersebut.
Pertumbuhan ekonomi 5,10% dalam skenario pesimistis menggambarkan perlambatan pada penghujung tahun. Dengan pertumbuhan kumulatif 5,45% hingga triwulan III, proyeksi itu mengandaikan pertumbuhan triwulan IV turun ke sekitar 4,10% secara tahunan. Inflasi akhir tahun diasumsikan mereda ke 2,90% dari 3,28% pada September, tetapi masih di atas asumsi APBN sebesar 2,50%.
Kurs rata-rata Rp18.000,0 per dolar AS dan imbal hasil SBN 7,17% digunakan untuk menguji dampak tekanan pasar keuangan yang berlanjut hingga akhir tahun. Skenario pesimistis mengasumsikan rata-rata ICP sepanjang 2026 sebesar US$100,0 per barel. Sementara itu, lifting minyak dan gas dipertahankan pada tingkat realisasi sementara untuk menguji dampaknya jika produksi siap jual gagal mengejar target APBN.
Dalam skenario optimistis, defisit primer sebesar 0,63% terhadap PDB, masih di bawah ambang stabilisasi rasio utang sebesar 1,75% PDB. Dalam skenario pesimistis, defisit primer mencapai 1,23% PDB, sedikit melampaui ambang 1,21% PDB. Selisih 0,02 poin persentase itu menunjukkan bahwa rasio utang terhadap PDB cenderung naik jika kondisi dalam skenario tersebut bertahan. Pada saat yang sama, defisit APBN mencapai 3,58% PDB, melampaui batas 3,00% PDB dan menambah tekanan pada pembiayaan anggaran.
Menahan Defisit Agar Tak Tembus Batas
Skenario pesimistis disusun sebagai peringatan dini. Dalam simulasi NEXT Indonesia Center, defisit APBN 2026 dapat mencapai 3,58% terhadap PDB, melampaui batas 3,00% yang diatur dalam UU Keuangan Negara. Jika tekanan itu terjadi, pemerintah akan menghadapi kebutuhan pembiayaan yang lebih besar dan bisa terdorong menambah utang. Tambahan utang tersebut akan menambah beban bunga yang harus ditanggung APBN pada tahun-tahun berikutnya.
Tekanan untuk membawa defisit kembali ke bawah batas juga dapat memaksa pemerintah memangkas anggaran di banyak kementerian dan lembaga sekaligus. Jika dilakukan mendadak, pemangkasan bisa menunda proyek dan mengganggu layanan publik. Dampaknya dapat menjalar ke daerah apabila penghematan juga menyasar transfer ke daerah yang sudah diperhitungkan dalam APBD.
Pemangkasan serentak berpotensi memicu gejolak politik. Pemerintah, DPR, dan pemerintah daerah dapat berselisih soal program mana yang harus dikurangi dan siapa yang menanggung dampaknya. Penolakan masyarakat juga akan menguat kalau penghematan justru mengurangi bantuan sosial atau layanan yang mereka andalkan, terutama ketika pertumbuhan ekonomi sedang melambat.
Kepercayaan investor juga bisa ikut tergerus. Jika pasar meragukan kemampuan pemerintah mengendalikan defisit, investor dapat meminta imbal hasil lebih tinggi, sehingga penerbitan utang baru dan pembiayaan kembali utang jatuh tempo menjadi lebih mahal. Pasar surat utang sudah menghadapi tekanan. Kontan, mengutip riset MNC Sekuritas, melaporkan bahwa imbal hasil Surat Utang Negara (SUN) acuan tenor 10 tahun naik 3,8 basis poin menjadi 7,62% pada 12 November 2026, di tengah pelemahan rupiah dan kenaikan imbal hasil obligasi pemerintah Amerika Serikat.5
5. Vivit Dewi, “Pelemahan Rupiah dan Kenaikan Yield US Treasury Tekan Pasar Obligasi SUN”, Kontan.co.id, 13 November 2026.
Pemerintah perlu bergerak sebelum pilihan penyesuaiannya menyempit. Kementerian Keuangan perlu memperbarui proyeksi defisit dan kebutuhan subsidi serta kompensasi energi, lalu menetapkan kapan penghematan mulai dijalankan. Penghematan sebaiknya dimulai dari kegiatan berprioritas rendah yang belum terikat kontrak, dengan tetap menjaga layanan dasar dan perlindungan sosial. Langkah itu dapat disertai penagihan tunggakan pajak yang bisa segera dihimpun serta komunikasi terbuka kepada DPR, pemerintah daerah, dan pasar tentang langkah pemerintah untuk menjaga defisit dalam batas.